
Tổng quan Luật Thuế TNCN 2025 và Hệ thống Văn bản Hướng dẫn 2026: Kỷ nguyên Cải cách và Tuân thủ Số
Trong bối cảnh nền kinh tế toàn cầu đang chuyển dịch mạnh mẽ sang mô hình kinh tế số và hội nhập sâu rộng, việc hiện đại hóa chính sách thuế không chỉ là yêu cầu cấp thiết về mặt quản lý mà còn là chiến lược trọng yếu để thúc đẩy công bằng xã hội và kích thích tăng trưởng. Sự ra đời của Luật Thuế Thu nhập cá nhân (TNCN) năm 2025 và các văn bản hướng dẫn năm 2026 đánh dấu bước chuyển mình sang một kỷ nguyên quản lý thuế minh bạch, tinh gọn, lấy dữ liệu số làm trung tâm, đồng thời tối ưu hóa lợi ích cho người nộp thuế thông qua các cơ chế tự động hóa và nới lỏng biểu thuế.
-
Hệ thống hóa Khung Pháp lý Thuế TNCN mới áp dụng từ năm 2026
Hệ thống văn bản pháp luật về thuế TNCN áp dụng từ năm 2026 đã được xây dựng đồng bộ, tạo hành lang pháp lý vững chắc cho việc thực thi. Cấu trúc cốt lõi bao gồm:
- Văn bản Luật chủ chốt: Luật số 109/2025/QH15 và Luật số 09/2026/QH16.
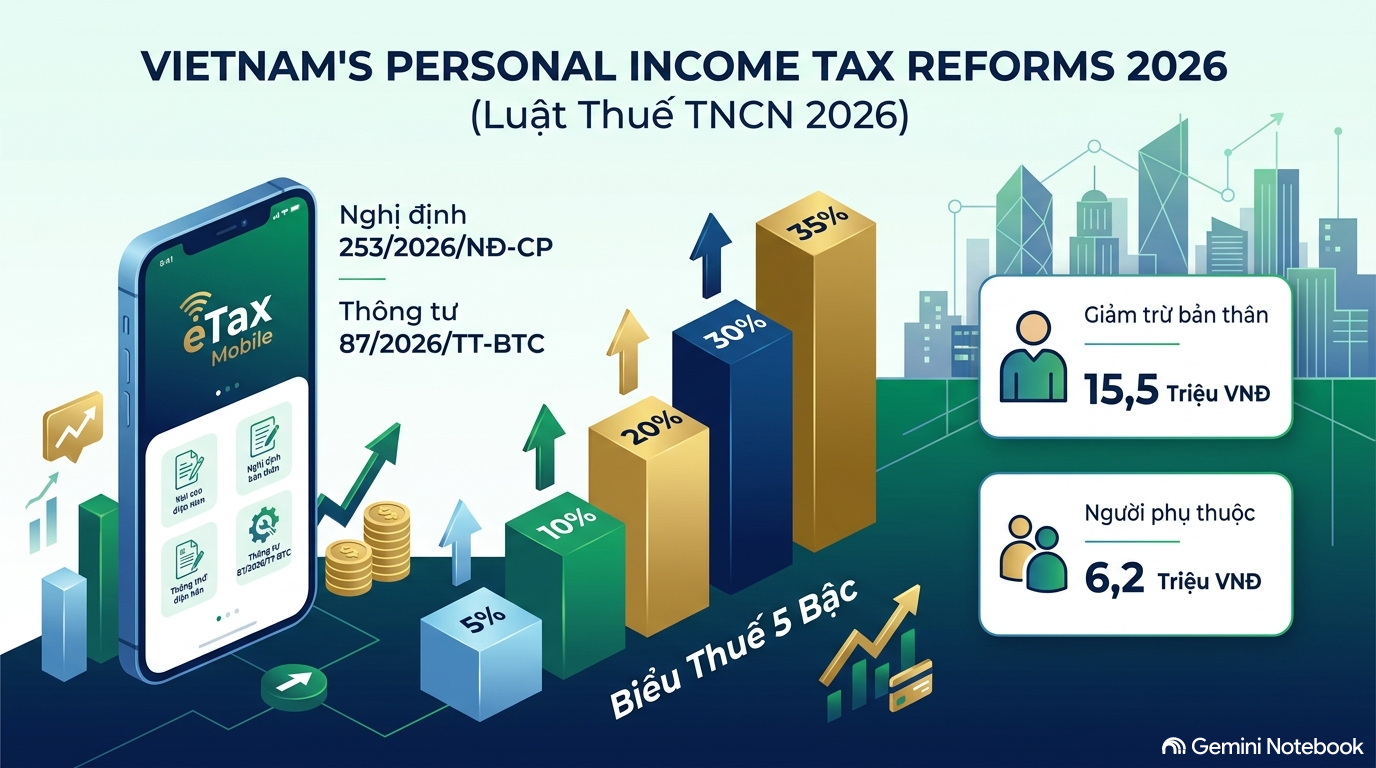
- Văn bản hướng dẫn thi hành: Nghị định 253/2026/NĐ-CP (quy định chi tiết thi hành Luật Thuế TNCN), Thông tư 87/2026/TT-BTC (thay thế hoàn toàn Thông tư 111/2013/TT-BTC), Nghị định 141/2026/NĐ-CP và Nghị định 68/2026/NĐ-CP.
Mốc thời gian hiệu lực và áp dụng:
- Hiệu lực chung: Từ ngày 01/07/2026.
- Áp dụng hồi tố: Đặc biệt lưu ý, đối với thu nhập từ tiền lương, tiền công và kinh doanh của cá nhân cư trú, các quy định mới sẽ được áp dụng cho toàn bộ kỳ tính thuế năm 2026 (tức áp dụng từ 01/01/2026).
Việc ban hành Thông tư 87/2026/TT-BTC thay thế Thông tư 111/2013/TT-BTC là một bước tiến chiến lược nhằm tinh gọn quy trình thực thi. Văn bản này không chỉ cập nhật các định mức mới mà còn đồng bộ hóa phương thức xác thực dữ liệu qua Cơ sở dữ liệu quốc gia về dân cư, tạo tiền đề cho những thay đổi căn bản về cấu trúc biểu thuế sẽ được phân tích sâu hơn ở phần tiếp theo.
-
Cải cách Biểu thuế Lũy tiến: Từ 7 bậc xuống 5 bậc và Tác động Kinh tế
Một trong những cải cách trọng tâm là việc thu hẹp số bậc thuế nhằm đơn giản hóa quản lý và giảm áp lực tài chính trực tiếp cho tầng lớp thu nhập trung bình – lực lượng lao động nòng cốt của nền kinh tế.
Bảng so sánh Biểu thuế hiện hành và Biểu thuế mới 2026:
| Bậc thuế | Thu nhập tính thuế/tháng (Biểu hiện hành) | Thuế suất | Thu nhập tính thuế/tháng (Biểu mới 2026) | Thuế suất |
| 1 | Đến 5 triệu đồng | 5% | Đến 10 triệu đồng | 5% |
| 2 | Trên 5 – 10 triệu đồng | 10% | Trên 10 – 30 triệu đồng | 10% |
| 3 | Trên 10 – 18 triệu đồng | 15% | Trên 30 – 60 triệu đồng | 20% |
| 4 | Trên 18 – 32 triệu đồng | 20% | Trên 60 – 100 triệu đồng | 30% |
| 5 | Trên 32 – 52 triệu đồng | 25% | Trên 100 triệu đồng | 35% |
| 6 | Trên 52 – 80 triệu đồng | 30% | (Đã gộp vào bậc trên) | – |
| 7 | Trên 80 triệu đồng | 35% | (Đã gộp vào bậc trên) | – |
Sự thay đổi này mang lại lợi ích tài chính trực tiếp và rõ rệt nhất cho nhóm thu nhập từ 10M đến 30M đồng/tháng (sau giảm trừ).
- Giảm thuế suất biên: Mức thuế suất ở bậc 2 cũ giảm từ 15% xuống còn 10%.
- Nâng ngưỡng khởi điểm: Việc nâng ngưỡng bắt đầu tính thuế 5% từ 5 triệu lên 10 triệu đồng giúp người lao động bảo vệ thu nhập thực tế trước áp lực lạm phát.
- Ví dụ thực tế: Một cá nhân có thu nhập tính thuế 20 triệu đồng/tháng sẽ chỉ chịu thuế suất 10% cho toàn bộ phần thu nhập trên 10 triệu, thay vì phải chịu một phần ở mức 15% như trước đây. Điều này kích thích nhu cầu tiêu dùng nội địa và tạo động lực gia tăng năng suất lao động cho đội ngũ nhân sự chuyên môn cao.
Bên cạnh việc hạ thuế suất, các mức giảm trừ gia cảnh cũng được điều chỉnh tương xứng để tối ưu hóa quyền lợi cho người nộp thuế.
-
Điều chỉnh Mức giảm trừ Gia cảnh và Quy định mới về Người phụ thuộc
Việc nâng mức giảm trừ gia cảnh theo Nghị quyết 110/2025/UBTVQH15 là phản ứng chính sách kịp thời trước những biến động về chi phí sinh hoạt thực tế.
- Mức giảm trừ mới: Bản thân người nộp thuế là 15,5 triệu đồng/tháng và mỗi người phụ thuộc là 6,2 triệu đồng/tháng.
- Ngưỡng thu nhập của người phụ thuộc: Theo Thông tư 87/2026/TT-BTC, ngưỡng thu nhập bình quân tháng để xác định người phụ thuộc đã được nâng từ 1 triệu đồng lên không quá 3 triệu đồng.
Điểm mới về thực thi: Cơ quan thuế hiện đã kết nối trực tiếp với Dữ liệu quốc gia về dân cư để xác thực quan hệ gia cảnh và điều kiện giảm trừ. Đối với doanh nghiệp, đây là một bước cải cách hành chính quan trọng, giảm bớt gánh nặng lưu trữ hồ sơ giấy. Tuy nhiên, người nộp thuế cần nâng cao ý thức “tự kê khai, tự chịu trách nhiệm”, vì hệ thống dữ liệu liên thông sẽ giúp cơ quan thuế dễ dàng đối soát thu nhập thực tế của người phụ thuộc qua mã số thuế cá nhân.
Việc xác định chính xác đối tượng giảm trừ là cơ sở để phân loại các nguồn thu nhập mới phát sinh trong nền kinh tế hiện đại.
-
Mở rộng Diện chịu thuế và Danh mục 22 trường hợp Miễn thuế TNCN
Luật Thuế TNCN 2025 phản ánh sự chuyển dịch trong cấu trúc thu nhập, bao quát cả kinh tế số, tài sản công và kinh tế xanh.
Các khoản thu nhập chịu thuế mới và mức thuế suất đặc thù:
- Kinh tế số & Tài sản: Chuyển nhượng tên miền “.vn”, biển số xe trúng đấu giá.
- Chứng khoán phái sinh: Áp dụng mức thuế suất 0,1% trên giá chuyển nhượng từng lần (đối với hợp đồng tương lai, giá xác định dựa trên giá thanh toán và tỷ lệ ký quỹ ban đầu).
- Đầu tư vốn: Lãi vay, cổ tức, lợi tức ghi tăng vốn vẫn giữ mức thuế suất 5%.
Hệ thống hóa 22 trường hợp Miễn thuế (Nghị định 253/2026/NĐ-CP): Để hỗ trợ an sinh xã hội và khuyến khích đổi mới sáng tạo, danh mục miễn thuế được chia thành các nhóm chủ đạo:
- Nhóm Bất động sản: Thu nhập từ chuyển nhượng giữa người thân; thu nhập từ nhà ở/đất ở duy nhất của cá nhân.
- Nhóm An sinh & Tài chính: Lãi tiền gửi tiết kiệm, kiều hối, lương hưu do Quỹ BHXH chi trả, học bổng, bồi thường bảo hiểm nhân thọ.
- Nhóm Kinh tế xanh & KHCN: Thu nhập từ chuyển nhượng tín chỉ Carbon và chứng chỉ giảm phát thải (lưu ý: đây là khoản miễn thuế hoàn toàn); thu nhập từ thực hiện nhiệm vụ khoa học công nghệ và khởi nghiệp sáng tạo.
- Nhóm Đặc thù: Thu nhập của thuyền viên Việt Nam; thu nhập từ dịch vụ phục vụ khai thác thủy sản xa bờ.
Lưu ý về giảm trừ bảo hiểm: Mức giảm trừ hưu trí bổ sung, hưu trí tự nguyện và bảo hiểm nhân thọ tối đa là 3 triệu đồng/tháng (bao gồm cả phần người lao động và người sử dụng lao động đóng).
Sự đa dạng của các nguồn thu này đòi hỏi một cơ chế tuân thủ chặt chẽ và chuyên nghiệp từ cả phía doanh nghiệp lẫn cá nhân.
-
Hướng dẫn Tuân thủ và Lộ trình Chuyển đổi cho Doanh nghiệp & Cá nhân
Trong giai đoạn chuyển đổi 2026, các rủi ro pháp lý về chậm nộp và sai sót dữ liệu sẽ được hệ thống hóa tự động, đòi hỏi sự chuẩn bị kỹ lưỡng.
Đối với Doanh nghiệp (HR/C&B):
- Cập nhật hệ thống tính lương: Các công thức và bảng biểu quy đổi thu nhập Net sang Gross hiện hành sẽ trở nên lỗi thời từ 01/01/2026 do cấu trúc 5 bậc mới. Phòng C&B cần rà soát và điều chỉnh phần mềm Payroll ngay từ quý 4/2025.
- Hồ sơ người phụ thuộc: Chủ động yêu cầu nhân viên cập nhật thông tin CCCD gắn chip để đồng bộ với dữ liệu quốc gia, tránh tình trạng hồ sơ bị treo khi quyết toán năm.
Đối với Cá nhân:
- Hoàn thuế tự động 3 ngày: Cá nhân có thể nhận tiền hoàn thuế chỉ trong 03 ngày làm việc nếu đáp ứng đủ 3 điều kiện: (1) Dữ liệu kê khai khớp đúng hoàn toàn; (2) Đã liên kết tài khoản ngân hàng trên eTax Mobile; (3) Tổ chức chi trả đã nộp đủ thuế khấu trừ vào ngân sách.
- Trách nhiệm cá nhân: Tự rà soát thu nhập từ nhiều nguồn qua ứng dụng để thực hiện quyết toán đúng hạn.
Cảnh báo rủi ro về xử phạt: Việc chậm nộp tờ khai thuế TNCN năm 2026 sẽ đối mặt với các mức phạt hành chính nghiêm ngặt dựa trên số ngày chậm nộp (từ 1-30 ngày, 31-60 ngày và trên 90 ngày với mức phạt tăng dần). Với sự hỗ trợ của công nghệ dữ liệu liên thông, việc “bỏ sót” các nguồn thu nhập từ thương mại điện tử hay đầu tư vốn sẽ dễ dàng bị phát hiện và truy thu.
Việc thực hiện tốt các bước chuẩn bị này không chỉ giúp minh bạch hóa tài chính cá nhân mà còn đóng góp vào sự phát triển chung của nền kinh tế số Việt Nam.
Nội dung cụ thể
- Luật Thuế thu nhập cá nhân số 109/2025/QH15: Được Quốc hội thông qua ngày 10/12/2025, chính thức có hiệu lực thi hành từ ngày 01/7/2026: luat109-2025.
- Văn bản hợp nhất 112/VBHN-VPQH 2026: Văn bản hợp nhất về Luật Thuế thu nhập cá nhân tính đến tháng 5/2026: 112-vbhn-vpqh
- Nghị định 253/2026/NĐ-CP: Ban hành ngày 30/6/2026, quy định chi tiết một số điều và biện pháp thi hành Luật Thuế thu nhập cá nhân, có hiệu lực từ ngày 01/7/2026 (thay thế Nghị định 65/2013/NĐ-CP): 253m-ndcp.signed
- Nghị định 141/2026/NĐ-CP: Ban hành ngày 29/4/2026, sửa đổi và bổ sung chính sách thuế cho hộ kinh doanh và cá nhân kinh doanh áp dụng từ kỳ tính thuế 2026: 141-ndcp.signed
- Thông tư 87/2026/TT-BTC: Ban hành ngày 30/6/2026, quy định chi tiết thi hành Luật Thuế thu nhập cá nhân số 109/2025/QH15 và Nghị định 253/2026/NĐ-CP, có hiệu lực từ ngày 01/7/2026: 87-btc.signed
Liên hệ ngay với chúng tôi nếu bạn đang cần hỗ trợ pháp lý, hãy liên hệ ngay với Công ty Luật Việt Nguyên ngay bây giờ để được tư vấn và giải quyết vướng mắc pháp lý liên quan đến kiện đòi tài sản một cách chuyên nghiệp và hiệu quả nhất. Chúng tôi luôn sẵn sàng lắng nghe và cung cấp cho bạn những giải pháp, pháp lý tốt nhất để đảm bảo quyền lợi của bạn.
Kết nối với Việt Nguyên – An tâm vững bước
Liên hệ ngay để được tư vấn 1:1 cùng chuyên gia:
📞 Hotline: 0936.39.29.79 – 0937.67.69.69
📍 Trụ sở chính: Số 41 Cách Mạng Tháng Tám, phường Long Khánh, Thành phố Đồng Nai.
📍 Chi nhánh: Số 23 Nguyễn Du, P. Trấn Biên, Thành phố Đồng Nai.
📘 Facebook: Công ty Luật Việt Nguyên
🌐 web: https://luatsudongnai.org/
✉️ Email: luatsutrangiap@gmail.com | 💬 Zalo: 0937.67.69.69 – 0936.39.29.79
Việt Nguyên – Nơi công lý được hiện thực hóa bằng tâm huyết và tri thức!